赌钱app下载资金将流向那里?铁心3月12日发稿-押大小的赌博软件「中国」官网下载
21世纪经济报谈记者 余纪昕
近期,“同行活期进款自律‘2.0’”的接头在业内握续升温。
3月12日,据财联社,市集利率订价自律机制已召开部分银行成员开会,要求加强自律贬责,高于7天逆回购OMO战略利率(1.4%)的同行活期进款规模季度末占比不向上10%-20%。
某国有大行金市部东谈主士则对 21世纪经济报谈记者示意,关系自律贬责也曾“有一段时刻了”,而且正在鼓吹该行业务资本有所减点。
一位城商行答理中心东谈主士亦对记者示意,该行早前就已压降了在战略利率OMO1.4%以上的高息同行活期进款。
另有关系知情东谈主士向记者流露,首先在客岁年底,市集便有音问称MPA侦查的关系调遣可能于本年二季度落地。到了3月中下旬,跟着季度末相近,对于具体限定行将明确的预期再次加强。
该东谈主士示意:“咱们那时神话的条件比当今传闻的版块要更为严格,就面前全球推敲的想法来看,固然全体想路仍是携带欠债资本下行,但推行落地可能相对宽松一些、对银行的推行影响可能比设想中轻”, 而且空洞来看,关系调遣声息似乎还更多地联接在大行的范围。
市集热议:MPA侦查瞻望“挂钩”高息同行进款
面前存贷款利率的传导服从存在赫然各异。一方面,贷款利率沿“7天OMO利率→LPR利率→贷款利率”的旅途跟从战略利率下行较为顺畅,呈现“降得快”的特色;另一方面,进款利率受银行“规模情结”和进款结构如期化趋势制约,资本更具粘性,下行相对冷静。这种传导的分别称,已成为银行净息差握续承压的弥留原因。
在此配景下,畅通进款利率传导链条成为激情焦点。
开源证券银行业首席分析师刘呈祥告诉21世纪经济报谈记者,同行进款体量较大,在进款“金钱化”趋势下易激发银行间的非感性竞争,这可能成为下一阶段自律贬责的重心。
因而他预测,“同行进款自律2.0版”或将被纳入及格审慎评估(EPA)的订价举止侦查边界,并与宏不雅审慎评估(MPA)体系更雅致地挂钩。
而“同行进款自律2.0”版块若最终落地,其影响瞻望将从银行欠债端缓缓传导至资管家具收益率,一场围绕银行欠债资本贬责与货币利率传导机制升级的调遣正在张开。
据了解,银行机构的进款订价举止同期受到EPA与MPA两套体系的贬抑。EPA由市集利率订价自律机制推论,中枢在于评估和递次银行的进款利率订价举止,其收尾影响银行刊行大额存单、同行存单等业务天赋。MPA则是东谈主民银行的空洞评估,其“订价举止”方针奏凯遴荐EPA的季度侦查收尾,并与银行的准备金利率、市集准入等本色性赏罚措施挂钩。二者变成了灵验的双重贬责机制。
若同行活期进款规模受限,资金将流向那里?铁心3月12日发稿,某国有大行金融市集部投资交游东谈主士向记者流露,市集已在交游层面对此潜在趋势作念出提前响应——近期正积极确立同行存单,同期债市走强、长端利率债收益率“下得很猛”。
从“1.0”到“2.0”,利率传导畅通进行时
事实上,强化同行进款利率贬责并非新课题。从频年的监管动作来看,手工补息、同行进款自律机制、利率兜底条件等针对套利空转举止的整改,已灵验鼓吹了银行进款资本着落。
回来上一轮的自律贬责,2024年11月29日,市集利率订价自律机制发布了《对于优化非银同行进款利率自律贬责的倡议》和《对于在进款劳动契约中引入“利率调遣兜底条件”的自律倡议》。前者意图将非银同行活期进款利率纳入自律贬责,鼓吹其利率愈加逼近战略利率;后者则旨在确保进款利率概况跟从战略导向快速调遣,减少进款跨行搬家。
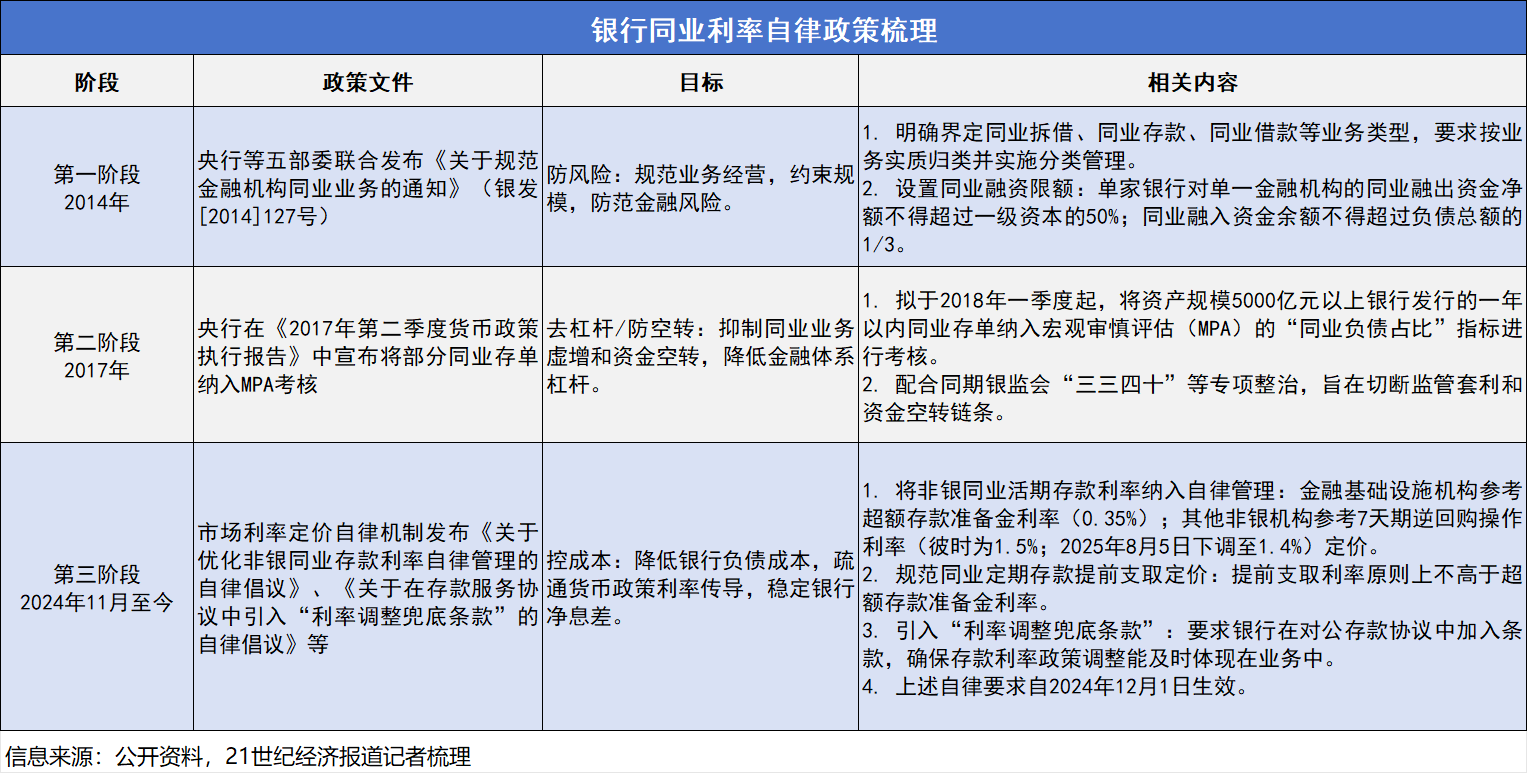
对上一轮同行进款利率贬责的动因,民生银行首席经济学家温彬团队分析指出,一方面,交易银行净息差握续下行,其中,同行欠债资本高企成为弥留侵扰身分;另一方面,为拓展货币战略调控空间,必须进一步畅通利率传导体系,而那时存贷款利率与战略利率调遣幅度存在较大偏离,传导服从受损。
一位股份制银行的资金矜重东谈主向21世纪经济报谈记者分析,新规的起点,可能如故针对银行同行欠债端存在的局部高息揽储时势,其背后的原因,常常是部分分支机构在“规模情结”脱手下,为完成新增进款侦查方针而产生的污蔑举止;但他觉得,相较以往,这种情况现阶段也曾不算多数了。
从成果来看,兴业筹商分析指出,2024年11月末自律限定发布后,凭证2025年半年报数据,带动上市宇宙性银行同行欠债资本着落约30-40个基点(bp),总欠债资本着落约3-4bp。
银行欠债结构也发生变化,上市宇宙性银行同行进款平均占比由10%足下着落至9%足下。其中,国有大行不竭将同行进款四肢弥留欠债起首,且提高了如期占比、拉长了久期;股份制银行则大多压降了同行进款规模和占比,但同行活期占比有所进步。
银行欠债资本着落 现款答理收益或受波及
对于畴昔同行进款自律可能进一步递次的具体落地想法,刘呈祥告诉记者,具体侦查限定上,可能会延续1.0版块的日均限价想路,对当季超OMO利率的进款占比设定上限,对超出部分分档扣分。他测算,触及全行业同行活期进款约16万亿元,若落地,瞻望可鼓吹上市银行净息差进步约0.7个bp。
那么,若“同行进款自律2.0”版块后续落地,将对银行和资管市集产生哪些潜在影响?
中国邮政储蓄银行筹商员娄飞鹏向21世纪经济报谈记者示意,瞻望监管将可能对高息同行活期进款占比加强贬责。这将对银行欠债资本产生影响,如果高息同行活期进款占比被压降,不错镌汰交易银行欠债资本,有助于安稳净息差。同期,在资管家具端,可能导致现款贬责类和货币基金收益率有所着落,并可能鼓吹部分资金转向同行存单等资产。
一位股份制银行资金矜重东谈主向记者坦言,从该维度递次同行举止对银行全体欠债资本的压降作用,其影响相对有限。他示意:“对银行而言,同行负借主若是流动性的补充,当年四肢杠杆资金来进步收益的功能已赫然弱化。在灵验贷款需求莫得赫然改善的配景下,同行欠债的资本本就不算太高。”同期他也指出,如果银行进款在到期后更多地流入非银机构,那么银行后续“降本增效”的难度可能还会相应加大。
对于银行答理市集的后续影响,刘呈祥团队进一步分析指出:对资管家具而言,若答理和公募基金赢得的同行活存利率从1.6%降至1.4%,则瞻望一谈答理家具收益率着落约1.47个bp,其中现款贬责类家具着落约2.56个bp;一谈公募基金收益率着落约1.43个bp,其中货币基金着落约3个bp。资金可能转向增配同行存单、同行定存、3年以内中短债等资产。
某城商行答理子公司固收投资司理对21世纪经济报谈记者示意,同行进款利率着落短期影响有限。但长久看,在行业自律等身分鼓吹下,全体收益率下行是势必趋势。他瞻望,现款贬责类家具的收益率将受到2-3个基点的奏凯影响。后续他将积极寻找可替代的资产类别。
该投资司理补充谈:“面前同行存单的价钱已在走低,若不主动调遣策略,畴昔收益率可能濒临更大幅度下滑。与此同期,寻找收益与风险匹配的优质资产,也将成为投资端濒临的挑战。”
 海量资讯、精确解读,尽在新浪财经APP
遭殃裁剪:曹睿潼 赌钱app下载